La tarifa que le cotizaron no es una tarifa. Son dos números sumados e impresos como uno solo, y solo uno de ellos fue negociable alguna vez. Esa es toda la razón por la que existe Saberpay.
Saberpay es procesamiento de pagos hecho para oficinas de impuestos y contabilidad, y nació dentro de la red de Latino Tax Pro, donde pasamos años viendo a preparadores pagar de más, en silencio, por aceptar una tarjeta. Todos los procesadores le pagan a las redes de tarjetas el mismo intercambio mayorista. Lo único que cada uno de nosotros fija es el margen que va encima. Por eso publicamos el nuestro: intercambio + 0.80% + $0.20, igual en abril que en agosto, ya sea que procese $5,000 al mes o $500,000.
Esta es la presentación. Qué somos, por qué lo construimos pensando en su temporada, cuánto cobramos, cómo comprobar nuestras cuentas con su propio estado de cuenta, y qué tipo de oficina le vamos a decir que se quede donde está.
Lo esencial
- Una tarifa mezclada es el intercambio mayorista más el margen del procesador, impresos como un solo número. Un estudio del Banco de la Reserva Federal de Kansas City lo dice sin rodeos: a los comercios pequeños se les vende tarifa plana, que oculta lo que costó el intercambio en cada venta, mientras que a los comercios grandes se les da intercambio más margen, que no lo oculta (Hayashi, Federal Reserve Bank of Kansas City, marzo de 2025).
- El precio publicado de Square en Estados Unidos es 2.6% + $0.15 cuando la tarjeta se acerca o se inserta, y 3.5% + $0.15 cuando se digita a mano, que es como muchas oficinas de impuestos cobran por teléfono (Square, consultado el 2026-10-05).
- Saberpay cobra el intercambio más un margen publicado de 0.80% + $0.20, más $25 al mes por la cuenta, sin niveles por volumen.
- Su ventana para ganar es estrecha: el 80.5% de las declaraciones preparadas por profesionales que el IRS recibió electrónicamente hasta el 1 de mayo de 2026 llegaron en las nueve semanas entre el 13 de febrero y el 17 de abril (calculado a partir de IRS Filing Season Statistics).
- Todo esto lo puede comprobar usted mismo. Sume cada cargo de su último estado de cuenta, divida entre el volumen de tarjetas de ese mes, y compare el resultado con cualquier cotización, incluida la nuestra.
Qué es Saberpay
Saberpay es servicios de pago para oficinas de impuestos y contabilidad: procesamiento de tarjetas, un punto de venta que empieza en $0, y soporte bilingüe que contesta 24/7/365. Es un programa de subcuenta operado por SoftPoint LLC, sobre la infraestructura de Fiserv, y vive dentro de Saber Tech Group junto al software que ese mismo grupo ya construye. Por eso el punto de venta y el procesamiento vienen del mismo lugar, en vez de dos proveedores señalándose entre sí cuando algo falla.
Hay tres cosas que conviene decir claramente antes que nada.
El precio es intercambio más margen, y el margen está publicado. Usted paga el intercambio real que cuestan sus tarjetas, más 0.80% + $0.20 por transacción en Visa, Mastercard y Discover (0.90% en American Express, 0.95% en otras tarjetas), más $25 al mes para mantener la cuenta abierta.
El equipo no es un rehén. Lite POS en adelante se integra con el punto de venta y el software que usted ya usa, así que no hay que arrancar nada de raíz. Y si prefiere no cargar con ningún aparato, SoftPoint en un iPhone o un Android convierte el teléfono mismo en la terminal.
El soporte es una persona. En inglés o en español, a toda hora, con gente entrenada en cómo funcionan los negocios de impuestos y contabilidad, no en un guion genérico. Eso no es un adorno. Alrededor de 40 millones de personas en Estados Unidos hablan español en casa (Pew Research Center, octubre de 2025), y muchas de ellas están sentadas frente a su escritorio en febrero.
Por qué lo construimos
No llegamos a las oficinas de impuestos desde afuera. Saberpay salió de más de una década capacitando y apoyando a profesionales de impuestos hispanohablantes a través de Latino Tax Pro, y el patrón que produjo esta empresa apareció una y otra vez en la misma conversación.
Pregúntele a un dueño cuánto paga por aceptar una tarjeta y recibirá un número que recuerda a medias de una llamada de ventas. Pregúntele de qué está hecho ese número y la conversación se detiene. Eso no es descuido. El estado de cuenta está hecho para que la respuesta sea difícil de encontrar: una tarifa mezclada, un puñado de renglones con nombres que no explican nada, y una tasa efectiva que usted tiene que calcular solo, a partir de los depósitos.
Esto no es una impresión. Fumiko Hayashi, economista del Banco de la Reserva Federal de Kansas City, describe la división directamente. A los comercios pequeños se les vende tarifa plana, que oculta lo que realmente costó el intercambio en cada venta, mientras que los comercios grandes operan con intercambio más margen, que muestra cada cargo por separado y les da algo con qué negociar (Federal Reserve Bank of Kansas City, 27 de marzo de 2025). El mismo estudio encontró que, después de que la regulación puso un tope al intercambio de débito para los emisores más grandes, las tarifas cobradas a los comercios pequeños no bajaron de forma general. Entre trece redes, nueve redujeron tarifas en al menos una categoría, cinco las subieron en otras, y los aumentos superaron por mucho a las rebajas.
Así que la meta que nos pusimos fue estrecha y comprobable. Hacer del margen el titular, mantenerlo igual en cualquier volumen, y estar disponibles cuando la terminal deje de funcionar el 12 de abril. Todo lo demás en esta empresa sale de esas tres cosas.
La parte de la cuenta que sí se puede negociar
Un pago con tarjeta le cuesta tres cosas, y solo una de ellas es una decisión.
El intercambio va al banco que emitió la tarjeta de su cliente. Visa y Mastercard publican las tablas completas, y vale la pena abrir la de Visa (vigente desde abril de 2026) por lo menos una vez en la vida. Las cuotas de red van a las redes mismas. Ninguna de las dos se mueve porque usted negoció bien, y ningún procesador le puede vender un descuento sobre ellas. El margen es el precio que cobra el procesador por hacer el trabajo, y es el único renglón donde comparar cambia su cuenta.
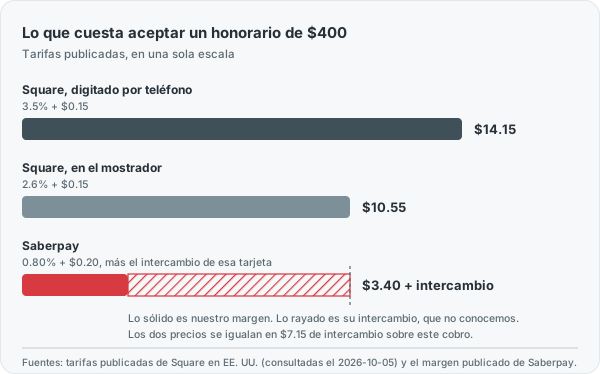
La tercera barra está en la misma escala que las otras dos. La parte rayada es el pedazo que no podemos llenar por usted, porque depende de sus tarjetas. Por debajo de $7.15 de intercambio en este cobro usted paga menos aquí, y por encima paga más.
Por eso una tarifa plana es tan cómoda de vender y tan cara de comprar. Un solo número es fácil de decir en una llamada de ventas. También es un número que no se puede auditar, porque el margen que lleva dentro es invisible por construcción, y no baja cuando su mezcla de tarjetas es barata. Una tarjeta de débito que le cuesta al procesador una fracción de lo que cuesta una de crédito le cobra a usted el mismo porcentaje mezclado.
Vale la pena saber cuánto paga el otro extremo del mercado. Entre todos los comercios de Estados Unidos en 2024, el costo total de aceptar tarjetas promedió 1.57% del volumen, sobre $187.20 mil millones en cargos (The Nilson Report, marzo de 2025). Ese promedio está ponderado por volumen, así que lo dominan los comercios más grandes del país con acuerdos muy negociados. No es lo que paga su oficina. Es lo que compran la escala y la transparencia, y la distancia entre ese 1.57% y el 3.5% que cuesta un pago digitado en una tarifa plana es el tema completo de este artículo.
Cómo leer su propio estado de cuenta en dos minutos
Para esta parte no nos necesita. Tome su estado de cuenta más reciente y sume cada renglón que sea un cargo: la tasa de descuento, los cargos por transacción, la cuota mensual de cuenta o de estado de cuenta, el cargo de PCI, y cualquier cosa descrita como cuota de servicio, de red o regulatoria. Divida ese total entre el volumen de tarjetas que procesó ese mes.
El resultado es su tasa efectiva. Es el único número que vale la pena comparar contra cualquier cotización, incluida la nuestra, y casi siempre es más alto que la tarifa que la gente cree tener. Si no hace nada más después de leer esto, haga eso.
Por qué esto le cuesta más a una oficina de impuestos que a un restaurante
Una práctica de impuestos no corre un año parejo, y los datos son más contundentes que el lugar común. De las declaraciones preparadas por profesionales que el IRS recibió electrónicamente hasta el 1 de mayo de 2026, el 80.5% llegó en las nueve semanas entre el 13 de febrero y el 17 de abril, y el 51.9% llegó en las cinco semanas entre el 13 de marzo y el 17 de abril. Para el 17 de abril la temporada estaba completada en un 97.5%. Esos porcentajes están calculados a partir de los conteos semanales del propio IRS (IRS Filing Season Statistics, temporada 2026), y el acumulado al 1 de mayo no incluye a quienes piden prórroga hasta octubre.
De esa forma del año se desprenden tres cosas, y todas apuntan en la misma dirección.
Un porcentaje pega más fuerte en temporada. La diferencia entre dos tarifas parece trivial en un agosto tranquilo. Multiplíquela por el volumen de una temporada y se vuelve un número real, justo el día en que su flujo de efectivo ya está estirado entre nómina y publicidad.
Los pagos digitados son los más caros, y las oficinas de impuestos hacen muchos. Un cliente llama para pagar la enmienda del año pasado y lee el número de su tarjeta por teléfono. Con el precio publicado de Square en Estados Unidos, ese pago se cobra a 3.5% + $0.15, contra 2.6% + $0.15 por la misma tarjeta acercada en el mostrador (Square, consultado el 2026-10-05). La tarjeta no cambió. El método de captura sí.
Las caídas del sistema aquí traen fecha. A todo negocio le molesta una interrupción. El suyo tiene una fecha límite detrás. Si el lector deja de funcionar el 12 de abril, usted no puede pasar cuarenta minutos en espera con un procesador que nunca ha oído las palabras transferencia de reembolso.
Aquí está la aritmética sobre una sola declaración común. Un honorario de $400 cobrado con la tarjeta presente cuesta $10.55 al precio publicado de Square. Ese mismo $400 digitado por teléfono cuesta $14.15. El margen de Saberpay sobre esos $400 es $3.20 más $0.20, o sea $3.40.
Haga 600 declaraciones de $400 y esos números escalan a $6,330 de cargos de Square con la tarjeta presente, contra $2,040 de margen de Saberpay más $300 al año por la cuenta. Esas dos cifras no son el mismo tipo de número y no vamos a fingir que lo son. La de Square incluye el intercambio de cada una de esas tarjetas, y la nuestra no. Lo que la comparación le da es una prueba que puede correr usted mismo. Los $3,990 de diferencia son el espacio en el que tiene que caber su intercambio, y sobre $240,000 de volumen eso equivale a un intercambio efectivo de alrededor de 1.66%. Si queda por debajo, aquí paga menos. Si queda por encima, paga más, y preferimos que se entere por su propio estado de cuenta y no por nosotros seis meses después.
Esa es también la razón por la que no vamos a publicar una cifra de ahorro con su nombre. No conocemos su mezcla de tarjetas, así que no conocemos su intercambio, y cualquier número que inventáramos sería publicidad. Nuestra propia calculadora está hecha para reportar una pérdida cuando la hay.
La alternativa que todos los demás venden, y por qué nos parece peor
La respuesta actual de la industria al costo creciente de las tarjetas es pasárselo al cliente. En el estudio de satisfacción de servicios para comercios 2026 de J.D. Power, que encuestó a 4,407 negocios pequeños, el 35% ya cobra un recargo en los pagos con tarjeta de crédito, contra 34% el año anterior. Casi un tercio, el 32%, dijo que los clientes abandonan la compra de vez en cuando o con frecuencia cuando aparece el recargo (J.D. Power, enero de 2026).
Para una oficina de impuestos ese trato es peor de lo que parece, porque sus clientes ya son sensibles al costo de una manera en que la mayoría de los clientes de tienda no lo son. El Inspector General del Tesoro para la Administración Tributaria encontró que 21.9 millones de las 138 millones de declaraciones electrónicas del año fiscal 2023 llevaban un producto ligado al reembolso, y que los contribuyentes pagaron más de $842 millones en cargos por recibir su reembolso de esa forma (TIGTA, noviembre de 2024). Esos productos existen porque buena parte de sus clientes no puede pagar de su bolsillo en febrero.
No venimos a decirle que las transferencias de reembolso estén mal. Para muchas prácticas son la diferencia entre un cliente que declara y uno que no. El punto es más estrecho. Si una parte importante de la gente en su sala de espera está contando dólares, agregar 3% en el mostrador no es un acto neutral. Bajar lo que el pago le cuesta a usted, de entrada, es la versión de esa misma jugada que no le cuesta nada al cliente.
Y aceptar tarjetas tampoco es ya opcional. En el estudio más reciente de la Reserva Federal sobre hábitos de pago del consumidor, el débito y el crédito fueron el método preferido en persona para el 40% y el 38% de los consumidores, contra 16% para el efectivo, y el efectivo se asentó en tercer lugar con cerca de uno de cada siete pagos (Federal Reserve Financial Services, mayo de 2026, con datos de 2025). El mismo estudio anota que los hogares de menores ingresos siguen usando efectivo más que nadie, algo que conviene recordar antes de que cualquier oficina decida dejar de aceptarlo.
Cuatro reglas que no doblamos
La misión se juzga mejor como reglas que como adjetivos, así que aquí están las nuestras.
Mostrar el número completo. El intercambio y nuestro margen aparecen como renglones separados porque son cosas separadas. Una sola tarifa mezclada es una decisión para que usted no pueda revisar.
Un solo margen, a cualquier tamaño. El mismo margen con $5,000 al mes y con $500,000. Sin tarifa de enganche de la que después se gradúa, y sin aumentos anuales silenciosos.
Contestar en su idioma. Soporte bilingüe, 24/7/365, con gente entrenada en cómo funcionan de verdad estos negocios. No un menú telefónico con una opción en español.
Decir que no cuando es no. Si su tarifa actual ya es baja, se lo decimos. Nuestra propia calculadora reporta una pérdida cuando la hay, que es la única versión de este argumento que vale la pena hacer.
Cuánto cuesta
El precio de procesamiento es el mismo en todos los planes: intercambio + 0.80% + $0.20, más $25 al mes por la cuenta de comercio. Lo que cambia entre planes es el software alrededor.
| Plan | Precio | Ideal para | Qué agrega |
|---|---|---|---|
| Free | $0/mes | Hasta 2 terminales | Pagos independientes, Tap to Phone, reportes de transacciones, soporte 24/7/365 |
| Lite POS | $30/mes por terminal | Hasta 15 terminales | Integración con un POS y un procesador externos, administración de empleados, página de menú en línea |
| Full POS | $50/mes por terminal | Hasta 15 terminales | Panel multisucursal, reportes avanzados, control de horas, administración de reseñas, más las herramientas de hospitalidad (manejo de mesas, ordenar y pagar por QR) |
| Enterprise | A medida | Operaciones multisucursal | SLA a medida, analítica avanzada, omnicanal, tarjetas de regalo y lealtad, soporte dedicado |
Una práctica de una sola oficina que cobra en el mostrador es el plan Free: dos terminales, sin cuota de software, y el mismo margen que todos los demás. Los fondos llegan a su banco el siguiente día hábil cuando cierra el lote antes de las 10pm, hora local.
Para quién no es Saberpay
Preferimos decirlo aquí que hacerle perder la semana.
Si ya tiene un acuerdo real de intercambio más margen con un margen menor al nuestro, está bien parado, y cambiarse con nosotros probablemente sea un movimiento lateral o peor. Los comercios de alto volumen con proveedores como Helcim, Stax o Dharma pueden pagar un margen menor a 0.80%, normalmente a cambio de cuotas mensuales más altas o mínimos de volumen. Publicamos una comparación lado a lado de esos procesadores y sus márgenes precisamente por eso. La comparación honesta es su tasa efectiva real contra la nuestra, no un argumento de venta contra otro.
Si procesa unos pocos miles de dólares al año, los $25 mensuales de cuenta son una parte real de su cuenta y pueden anular el ahorro. Haga el número antes de moverse.
Y si lo que necesita es un procesador que le diga lo que quiere oír, lo vamos a decepcionar en la primera llamada en vez de en el sexto mes.
Por dónde empezar
Mándenos un estado de cuenta reciente. El analizador lee su tasa efectiva y su mezcla de tarjetas reales, y le muestra lo que paga hoy contra lo que pagaría aquí, incluidos los casos en que la respuesta es que se quede donde está. Si prefiere estimar primero, la calculadora en esa misma página de comparación trabaja con el volumen de la temporada pasada y no pide registro.
La mayoría de las oficinas quedan funcionando en días, incluso a media temporada, sin interrupciones en el mostrador y sin tener que reemplazar el software que su recepción ya conoce.
Hable con una persona al 1-800-784-0277, en inglés o en español, o escriba a sales@saberpay.io.
Preguntas frecuentes
Hay un conjunto más amplio de respuestas en las preguntas frecuentes de Saberpay.
¿Cómo funcionan los precios de intercambio más margen?
Todos los procesadores le pagan a las redes de tarjetas el mismo intercambio mayorista, y esa parte es un piso fijo que nadie controla. Encima de eso agregamos un solo margen publicado: 0.80% + $0.20 por transacción en Visa, Mastercard y Discover, 0.90% en American Express y 0.95% en otras tarjetas, más $25 al mes de cuota de cuenta. Los procesadores de tarifa plana entierran un margen más grande dentro de un solo número, así que usted nunca ve más que la suma.
¿Me puedo cambiar a media temporada de impuestos?
Sí. La instalación es rápida y no hay que arrancar nada de raíz, así que la mayoría de las oficinas está operando con Saberpay en cuestión de días y sin interrupciones en el mostrador. Los fondos llegan a su banco el siguiente día hábil.
¿Mi tarifa cambia porque mi volumen es de temporada?
El margen no. El intercambio sí varía un poco según el tipo de tarjeta, así que su total se mueve con su mezcla, pero el margen es el mismo ya sea que haga 30 declaraciones en julio o 600 en abril. Sin niveles por volumen y sin recotizaciones en temporada alta.
¿Tengo que reemplazar mi equipo o mi software?
No. Lite POS en adelante se integra con su punto de venta y su procesador actuales, y puede quedarse con lo que ya usa, desde QuickBooks hasta un CRM. También puede cobrar sin ningún equipo, corriendo SoftPoint en un iPhone o un Android.
¿El soporte de verdad es bilingüe?
Sí. Llame en inglés o en español y le contesta una persona que entiende los negocios de impuestos y contabilidad, no un centro de llamadas genérico, 24/7/365.
Hacia dónde va esto
Saberpay es una apuesta estrecha: que la razón por la que las oficinas de impuestos pagan de más por aceptar tarjetas no es descuido sino un estado de cuenta construido para no poder leerse, y que publicar un solo margen honesto alcanza para arreglarlo. Todo lo que construyamos de aquí en adelante se juzga contra eso, empezando por los reportes que le muestran cuánto costó la temporada en realidad.
El piso puede moverse un poco debajo de todos nosotros. En junio de 2026 un juez federal dio aprobación preliminar a un acuerdo de alrededor de $38 mil millones con Visa y Mastercard que reduciría el intercambio promedio de crédito en Estados Unidos unos 10 puntos base durante cinco años y pondría un tope de 1.25% a las tarjetas de consumo estándar durante ocho (PYMNTS, junio de 2026). Es preliminar, y el intercambio es solo el piso. Si se sostiene, el piso baja para todos, y el margen que va encima importa más, no menos.
Si quiere el número de su propia oficina y no el nuestro, el camino más rápido es un estado de cuenta reciente y unos dos minutos.